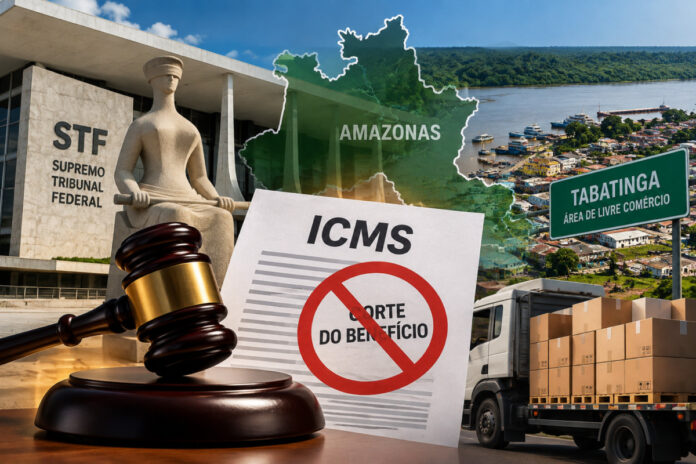
O Supremo Tribunal Federal (STF) decidiu que um estado não pode retirar sozinho uma isenção de ICMS que tenha sido criada por meio de acordo entre os estados no Conselho Nacional de Política Fazendária (Confaz). A decisão foi tomada nesta quinta-feira (24/9) e derrubou uma medida de São Paulo que restringia o benefício para produtos destinados às Áreas de Livre Comércio da Região Norte.
Na prática, a decisão impede que um único estado altere uma regra que também afeta outras partes do país. Para mudar ou retirar benefícios desse tipo, é necessário seguir as regras nacionais e o procedimento previsto para decisões tomadas no âmbito do Confaz.
Impacto no Amazonas
Para o Amazonas, um dos principais reflexos está relacionado à Área de Livre Comércio de Tabatinga. O benefício permite que determinados produtos industrializados ou semielaborados enviados para essas áreas tenham isenção de ICMS em operações previstas pela legislação.
A decisão do STF não criou uma nova isenção para o Amazonas. O que a Corte fez foi impedir que o benefício existente seja retirado de forma unilateral por um dos estados envolvidos.
Isso significa que empresas que compram produtos de outras regiões para comercialização ou industrialização em uma Área de Livre Comércio continuam submetidas às regras de isenção previstas no acordo. A manutenção do benefício evita que uma mudança feita isoladamente por um estado fornecedor altere essa condição.
Entenda o caso
A discussão chegou ao STF após São Paulo estabelecer regras que limitaram benefícios fiscais relacionados ao envio de produtos para Áreas de Livre Comércio. As ações foram apresentadas pelos governos de Rondônia, Acre, Amapá e Roraima.
O benefício em discussão está relacionado ao Convênio ICMS 52/1992, aprovado no âmbito do Confaz. O STF analisou as ações diretas de inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848.
A questão central era saber se São Paulo poderia alterar sozinho uma regra fiscal que havia sido estabelecida por meio de uma decisão conjunta dos estados. Por maioria, o Supremo entendeu que não.
A relatora das ações, ministra Cármen Lúcia, considerou inconstitucional a retirada unilateral do benefício. O entendimento foi acompanhado pela maioria do Plenário.
Com a decisão, fica estabelecido que benefícios ou isenções de ICMS submetidos às regras previstas na Constituição e em lei complementar não podem ser retirados total ou parcialmente por um estado sem o cumprimento do procedimento exigido nacionalmente.
Para as Áreas de Livre Comércio da Região Norte, a decisão mantém as regras do benefício e evita que alterações feitas individualmente por um estado modifiquem, por conta própria, uma política fiscal que envolve diferentes unidades da Federação.