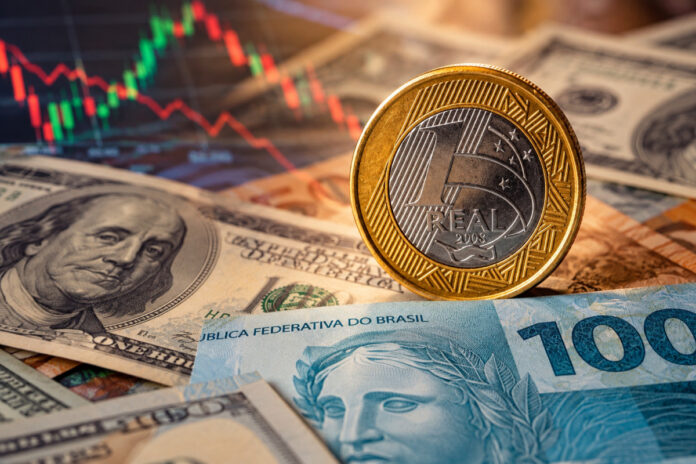
O mercado financeiro brasileiro encerrou outubro com fortes perdas após a reeleição do presidente Luiz Inácio Lula da Silva (PT). Na semana seguinte ao segundo turno, o dólar acumulou alta de 9,15%, enquanto o Ibovespa recuou 18,12%, registrando o pior desempenho semanal desde março de 2020, no início da pandemia de Covid-19.
Na sexta-feira (30), o dólar comercial fechou em alta de 1,09%, cotado a R$ 5,446, o maior valor de encerramento em 2026. Durante o pregão, a moeda chegou a R$ 5,463. Já o Ibovespa caiu 0,75%, aos 167.921,80 pontos, completando cinco sessões consecutivas de baixa.
A valorização semanal do dólar foi a maior desde outubro de 2008, durante a crise financeira internacional. No acumulado de outubro, a moeda avançou 5,27% e passou a registrar alta de 0,81% em 2026.
A Bolsa também apresentou resultado negativo no mês. O Ibovespa perdeu 9,88% em outubro, a maior queda mensal desde junho de 2022. Na semana, o recuo de 18,12% superou a perda de 18,88% registrada em março de 2020.
A reação dos investidores foi influenciada pelas incertezas sobre a condução da política econômica e fiscal do próximo governo. O mercado aguarda definições sobre o futuro ministro da Fazenda, a composição da equipe econômica e as medidas que serão adotadas para as contas públicas.
O movimento mais intenso ocorreu na segunda-feira (26), primeiro pregão após o resultado eleitoral. Na ocasião, o Ibovespa caiu quase 14%, provocando o acionamento do circuit breaker, mecanismo que interrompe temporariamente as negociações em momentos de forte desvalorização.
Entre 23 e 30 de outubro, as empresas listadas na B3 perderam aproximadamente R$ 963 bilhões em valor de mercado, uma redução de 16,94%, segundo levantamento da Elos Ayta. O montante praticamente anulou os R$ 972 bilhões acumulados pelas companhias entre o fim de 2025 e 23 de outubro deste ano.
A saída de recursos estrangeiros também contribuiu para a pressão sobre as ações. Dados da B3 apontaram retirada líquida de quase R$ 7,6 bilhões do mercado secundário nos três primeiros pregões da semana.
As maiores perdas foram concentradas em empresas dos setores de varejo, mercado imobiliário, bancos e small caps, companhias de menor capitalização. Esses segmentos tendem a ser mais sensíveis às condições de crédito, às taxas de juros e ao ritmo da atividade econômica. Na direção oposta, exportadoras e empresas ligadas a commodities, como Petrobras e Vale, tiveram parte das perdas compensada pela alta do dólar e do petróleo.
Cenário internacional
A instabilidade não ficou restrita ao Brasil. Nos mercados internacionais, a cautela dos investidores em relação às empresas de tecnologia dos Estados Unidos e aos investimentos em inteligência artificial também pressionou as bolsas.
Na sexta-feira, o índice S&P 500 encerrou o pregão em queda de 1,82%. As preocupações com os resultados de grandes companhias de tecnologia, somadas às tensões geopolíticas e à valorização do petróleo, ampliaram as incertezas sobre a inflação e os juros globais.
No mercado de câmbio, o dólar também avançou diante de moedas de países emergentes. No Brasil, a procura por proteção cambial antes do feriado de Finados, na segunda-feira (2), e a formação da Ptax de fim de mês contribuíram para a volatilidade durante o pregão.
Expectativas para os próximos dias
A atenção dos investidores se volta agora para as primeiras sinalizações da equipe econômica do próximo governo e para a decisão do Banco Central sobre a taxa básica de juros.
A manutenção dos juros poderá ser interpretada como uma indicação de cautela diante dos riscos inflacionários. Já uma eventual redução da taxa, em um cenário de dúvidas sobre as contas públicas, pode aumentar a pressão sobre os ativos brasileiros.
Os próximos movimentos também dependerão da evolução do cenário internacional, especialmente das perspectivas para a inflação, dos juros nos Estados Unidos e das tensões geopolíticas.